
Nel settore energetico, la fiscalità non si limita a essere una leva finanziaria per lo Stato, ma diventa un elemento strategico, in grado di orientare comportamenti economici e scelte produttive. In questo articolo, Orazio Corleto, Director Tax & Accounting di EP Produzione, e Livia Salvini, Professoressa di Diritto Tributario presso l’Università LUISS “Guido Carli” di Roma, discutono di come la struttura fiscale, sia nazionale che europea, influenzi il settore da un punto di vista strategico e operativo, determinando le prospettive di investimento e innovazione.
***
“Il settore energetico ha delle caratteristiche fiscali che lo rendono unico: le aziende energetiche non devono solo fare i conti con le normali imposte cui è soggetta qualsiasi attività industriale, ma si trovano a gestire una serie di imposte specifiche e oneri parafiscali che gravano in modo significativo sui costi operativi”. Livia Salvini incornicia immediatamente le peculiarità del mondo dell’energia dal punto di vista tributario: “Pensiamo alle accise, applicate sia sui combustibili che sull’energia elettrica: esse costituiscono una delle principali fonti di entrate fiscali per lo Stato e la loro gestione costituisce per le imprese del settore una rilevante fonte di oneri e responsabilità”.
“Spesso ci troviamo a sottolineare un dato di fatto”, interviene Orazio Corleto, “e cioè che la fiscalità dello Stato, nei confronti della nostra filiera, assume un vero e proprio ruolo di politica economica o ambientale, indirizzando gli investimenti su alcune attività o produzioni e penalizzandone altri”.
“È esattamente così, Orazio”, aggiunge la Professoressa, “l’obiettivo della fiscalità del settore, specie in un’ottica prospettica, è anche quello di incentivare i comportamenti virtuosi e disincentivare quelli dannosi da parte di aziende e organizzazioni. Potremmo dunque sostenere che la fiscalità e la parafiscalità energetica si trasforma in uno strumento di modulazione dell’impatto ambientale”, continua Salvini, “organizzandosi ad esempio in oneri di sistema per sostenere lo sviluppo delle energie rinnovabili, in tributi sulle emissioni inquinanti, o risolvendosi in sussidi ambientalmente favorevoli (SAF), e sussidi ambientalmente dannosi (SAD), la cui accorta rimodulazione può tradursi in misure di agevolazione o disincentivo rispetto a specifiche modalità di produzione e consumo di energia”.
Tale rimodulazione non è però sempre semplice o possibile. Un esempio emblematico di questa dinamica è dato dalle agevolazioni per i piccoli consumatori di energia, incluse le famiglie con consumi limitati. Nonostante tali agevolazioni riducano il peso delle imposte e siano quindi da valutare favorevolmente, incentivano consumi che spesso derivano da fonti non rinnovabili e, quindi, ambientalmente dannose.
L’influenza della normativa europea è naturalmente cruciale per la fiscalità energetica italiana, dal momento che da essa dipendono criteri e standard che indirizzano scelte e politiche degli Stati membri. Salvini illustra come la proposta di riforma delle accise rappresenti un esempio concreto di fiscalità “ambientale” promossa dall’Unione, con l’intento di differenziare le imposte in base all’impatto ambientale dei prodotti energetici e orientare i consumi verso fonti rinnovabili.
“L’idea è quella di applicare una penalizzazione fiscale su attività che comportano emissioni nocive”, spiega la Professoressa, “mentre si agevolano le produzioni sostenibili”. Tuttavia, il principio stesso di una tassazione ambientale differenziata presenta diverse criticità. “Questo approccio rischia di creare una fiscalità eccessivamente punitiva per le fonti tradizionali, facendo crescere i costi per i consumatori e minando la competitività delle imprese italiane”, sottolinea Livia Salvini. L’equilibrio tra incentivi alla transizione ecologica e sostenibilità economica non è facile da raggiungere e rappresenta una sfida complessa su cui l’Europa deve trovare un consenso.
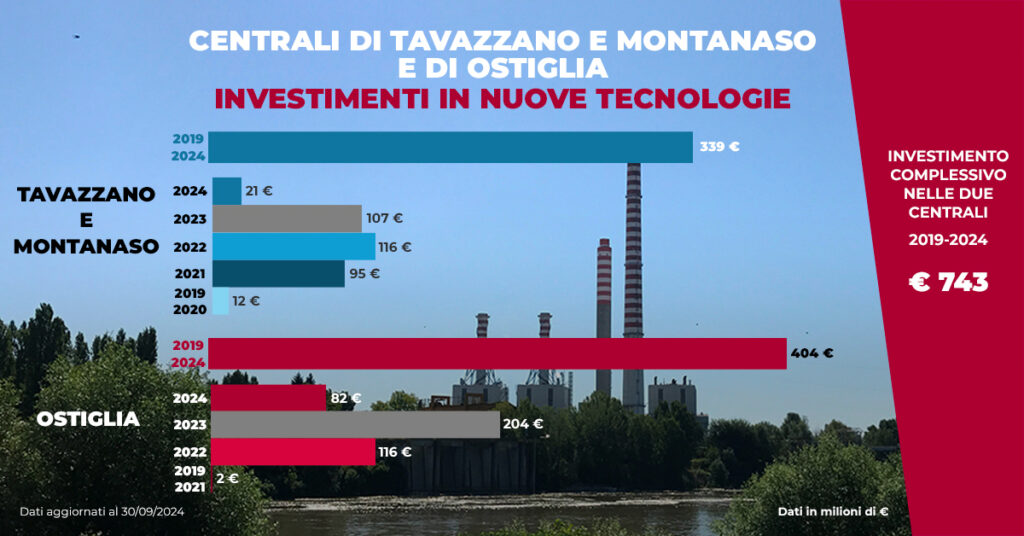
“Hai toccato un punto cruciale per la nostra attività come EP Produzione, che potrei definire come ‘incertezza normativa e fiscale’”, interviene Orazio Corleto. “Quando parliamo di investimenti strutturali, come ad esempio quelli relativi al rinnovamento delle nostre Centrali di Tavazzano e Montanaso e Ostiglia, il carico fiscale e l’instabilità normativa sono fattori fondamentali”. In un gruppo internazionale come EPH, il Gruppo di cui fa parte EP Produzione, la scelta di investire in un Paese o in un altro è determinata anche dalla stabilità fiscale e dalla capacità di prevedere il carico fiscale futuro. “In Italia, purtroppo, il sistema fiscale è soggetto a cambiamenti frequenti, anche dovuti a circostanze inaspettate o imprevedibili, che generano un’incertezza non trascurabile”, continua Corleto.
“Ogni modifica, sia essa un’aliquota o un onere parafiscale, comporta un impatto sui conti e sulle proiezioni di redditività e può portare un’azienda come la nostra a desistere da nuovi investimenti”. La necessità di un sistema stabile e prevedibile è evidente: il settore energetico richiede investimenti importanti e pianificazioni a lungo termine, e una regolamentazione stabile, unita alla “certezza del diritto”, è essenziale per garantire un ritorno sostenibile.
“È una questione su cui ci interroghiamo spesso anche dal punto di vista tributario”, aggiunge la prof.ssa Salvini: “Senza una stabilità normativa e fiscale anche il miglior business plan può diventare inaffidabile, con possibili ripercussioni su investimenti e occupazione”.
Il tema degli incentivi fiscali si è rivelato centrale per la realizzazione di progetti innovativi come Fiume Santo Energy Park, un’iniziativa di EP Produzione che integra fonti energetiche tradizionali e rinnovabili. Corleto spiega come esistano, a livello teorico, agevolazioni come i crediti d’imposta e i contributi locali per facilitare l’implementazione di queste tecnologie. “Ma in pratica”, ammette, “molti di questi strumenti sono di difficile accesso e spesso si rivelano complicati da quantificare e inserire in un business plan a lungo termine”.
La difficoltà si accentua quando si parla di nuove tecnologie, come l’idrogeno, la cui regolamentazione fiscale è ancora incerta. “Sotto questo aspetto”, precisa Livia Salvini, “non possiamo che rilevare come, nonostante l’importanza dell’idrogeno per il futuro del pianeta e per alimentare la transizione ecologica in corso, non esista ancora un quadro di incentivi stabile e concreto che renda questi progetti realizzabili”. Questo tipo di incentivo, infatti, dovrebbe essere non solo disponibile, ma anche sufficientemente strutturato per diventare una leva reale a sostegno dell’innovazione sostenibile. “Purtroppo”, le fa eco Corleto, “la situazione attuale è di una normativa frammentata che finisce per limitare l’impatto potenziale di questi incentivi, con il rischio di rallentare l’evoluzione verso un energy mix più sostenibile”.
Uno dei temi centrali della conversazione è stato quello degli extraprofitti e della relativa tassazione straordinaria, che ha rappresentato negli ultimi anni un tema complesso, controverso e a lungo dibattuto. Corleto descrive come questa tassa, pur introdotta con l’intento di sostenere l’economia in un periodo di crisi, si sia rivelata particolarmente punitiva per le aziende energetiche, con aliquote che hanno raggiunto percentuali prossime all’80%. “Questa pressione fiscale elevata”, dichiara, “ha messo, e continua a mettere a dura prova il settore e incide ancora una volta sul tema sopra riportato della certezza del diritto, indispensabile per un’azienda che opera in un libero mercato”. Il rischio, secondo Corleto, è che questa tassazione vada a inibire gli investimenti futuri, soprattutto per i gruppi internazionali che devono valutare la convenienza di operare in un Paese rispetto a un altro.
La Professoressa Salvini ha una posizione altrettanto forte sull’imposta straordinaria sugli extraprofitti delle imprese energetiche, evidenziando il malcontento diffuso nel settore. “Molte imprese hanno visto questa tassa come una misura sproporzionata e poco giusta. Non a caso il tema ha messo in difficoltà anche la Corte costituzionale che, chiamata a giudicarne la legittimità, ha riconosciuto la liceità della misura in virtù della sua straordinarietà, ma ha espresso perplessità rispetto al principio della capacità contributiva”, precisa Salvini. “Il problema è che la fiscalità emergenziale, come questa imposta straordinaria, rischia di creare un disallineamento tra le esigenze di bilancio dello Stato e i diritti dei contribuenti. Si è creato un precedente”, sottolinea Salvini, “ed è possibile prevedere che il tema continuerà a essere oggetto di discussione, non solo in ambito giuridico, ma anche come modello di intervento futuro”.
Proprio guardando agli sviluppi futuri del settore e della sua relazione con il mondo fiscale, entrambi gli interlocutori condividono la necessità di una riforma fiscale che possa garantire stabilità e giustizia. “Dal mio punto di vista – e credo in generale da quello di tutto il mondo energetico – il sistema tributario italiano dovrebbe evolversi verso una maggiore prevedibilità”, auspica Corleto, “e strumenti come il regime di adempimento collaborativo potrebbero rappresentare un’opportunità per ridurre le incertezze”. Per una società di generazione elettrica, l’adesione al regime di compliance fiscale significa poter contare su un dialogo costante e preventivo con l’Agenzia delle Entrate, che permette di effettuare una pianificazione finanziaria più sicura e di investire con maggiore tranquillità. “Un approccio collaborativo tra azienda e fisco”, sottolinea Corleto, “è il primo passo verso un ambiente fiscale favorevole agli investimenti”.
“Concordo che si tratterebbe di un’evoluzione positiva e attesa”, risponde Salvini. “Ritengo che siano due le tendenze che potrebbero delinearsi nei prossimi anni: da un lato, la Global Minimum Tax, una misura che mira a ridurre la concorrenza fiscale tra i Paesi e a livellare le condizioni per le multinazionali, armonizzando l’imposizione fiscale tra Stato e Stato sui diversi settori; dall’altro, e per certi versi in prosecuzione di questa iniziativa, lo sviluppo di una fiscalità europea diretta e più integrata”. Quest’ultima potrebbe includere una vera e propria politica fiscale europea, con imposte gestite direttamente dall’Unione, e una normativa che possa ridurre le disuguaglianze tra i diversi Paesi. “Sarebbe un passo avanti per il settore energetico, che potrebbe beneficiare di un quadro normativo omogeneo a livello continentale”, osserva la Professoressa, “ma si tratta di un obiettivo ambizioso, che richiede un consenso ampio e che non sarà facile da raggiungere”.
Eppure, la creazione di una fiscalità condivisa europea rappresenterebbe un elemento di stabilità e di equità importante, non solo per il settore energetico – nel quale emerge con particolare evidenza –, ma per l’intero progetto europeo, contribuendo a una transizione energetica e a un futuro europeo più sostenibile e condiviso tra tutti i suoi cittadini.